

Guida agli Orologi
Mercato dell’Orologeria in Italia – Analisi con Focus su Usato e Vintage
Gen
Introduzione e Panoramica
In Italia il mercato dell’orologeria e in particolare quello degli orologi da polso vale oggi circa 1,9 miliardi di euro l’anno, un livello raggiunto dopo il recupero post-pandemia e mantenuto con una certa stabilità negli ultimi anni. All’interno di questo mercato dell’orologeria, il segmento degli orologi usati e vintage (detti anche di “secondo polso”) sta acquisendo crescente rilevanza, pur rappresentando ancora una quota minoritaria in volume – circa l’8% dei pezzi venduti nel 2024. I trend globali indicano che il mercato second-hand di orologi di lusso cresce a ritmo sostenuto (circa +8-10% annuo a livello mondiale, contro l’1-3% del nuovo) e potrebbe raggiungere oltre 30 miliardi di dollari entro il 2025. In Italia, l’interesse per l’usato/vintage è alimentato da collezionisti, appassionati e nuovi acquirenti più giovani, attratti sia da motivi di valore e investimento sia da considerazioni di sostenibilità e accesso economico ai marchi di lusso. Nel frattempo, le vendite di orologi nuovi nel Paese hanno mostrato una notevole tenuta nonostante shock come la pandemia e l’inflazione: i volumi complessivi sono in lieve calo, ma il valore medio per pezzo è in aumento grazie al peso crescente delle fasce alte di mercato. Inoltre, le abitudini di acquisto si sono evolute: il canale online, esploso durante il 2020, incide ancora per circa un terzo delle transazioni, mentre le gioiellerie e orologerie tradizionali restano fondamentali soprattutto per le vendite di alta gamma. Di seguito presentiamo un’analisi dettagliata, con dati quantitativi aggiornati e insight qualitativi, concentrandoci per l’80% circa sul segmento usato/vintage (performance di mercato, trend di consumo, attori principali) senza trascurare il contesto generale del nuovo (circa 20% dell’analisi) necessario per una visione completa.
Valore mercato Italia (2024)
Fatturato totale orologi da polso
Quota “secondo polso”
Percentuale di pezzi usati/vintage sul totale vendite (2024)
Crescita pre-owned globale
Aumento annuo stimato 2021–25 (vs +1-3% nuovo)
Vendite online (2024)
Quota canale e-commerce (volumi / valore) vendite orologi
Le metriche chiave sopra riassumono la situazione attuale: un mercato da circa €1,9 miliardi annui, con l’usato che pur pesando solo l’8% dei pezzi venduti è in forte crescita d’interesse, in linea con i trend internazionali. Da notare la significativa incidenza delle vendite online (oltre un terzo dei volumi), retaggio del boom durante i lockdown, e oggi integrata da un ritorno dei canali fisici. Nei capitoli seguenti analizzeremo l’andamento storico del mercato italiano (ultimi 5+ anni), le caratteristiche del segmento nuovo vs usato, le tendenze di consumo (canali, preferenze, profili cliente) e infine mapperemo i principali attori del mercato second-hand (piattaforme online, rivenditori specializzati, case d’asta, ecc.) con un confronto delle loro posizioni.
Andamento del Mercato 2019–2024: dal Crollo Covid alla Stabilità Attuale
Negli ultimi sei anni il mercato degli orologi in Italia ha vissuto forti oscillazioni seguite da un assestamento su valori stabili intorno ai 2 miliardi di euro annui. Ecco una cronologia dei principali indicatori anno per anno:
2019: Livelli Pre-Covid
Valore mercato stimato ≈€2,1 Mld. Punto di riferimento 100 per gli anni successivi (indice pre-crisi). Vendite online ~32% a volume, il resto prevalentemente negozi fisici.
2020: Pandemia e Contrazione (-28%)
Mercato in forte calo a €1,51 Mld (-28% vs 2019). Chiusure e assenza di turismo frenano le vendite, ma l’e-commerce compensa in parte: vendite online al 39,5% dei volumi (picco storico, dal 32% del 2019). Esplode lo shopping su web mentre le boutique soffrono.
2021: Rimbalzo e Ripresa (+23%)
Fatturato in risalita a €1,86 Mld (+23% sul 2020) grazie al recupero della domanda interna. L’online resta forte (38,4% volumi) ma inizia a ridimensionarsi rispetto al 2020. Le vendite in gioielleria rimbalzano (+13,7% pezzi) con la riapertura dei negozi. Ancora sotto del ~11% rispetto al 2019, a causa dell’assenza di turisti e città svuotate.
2022: Quasi Ritorno ai Livelli Pre-Crisi
Mercato in crescita del +9% sul 2021, raggiunge circa €2,0 Mld e “sfiora” i valori del 2019. Si registra un primo calo significativo delle vendite online (34-36% dei volumi, giù dal 39% del 2020) a favore di un ritorno allo shopping in negozio. In particolare le orologerie tradizionali risalgono al 47% dei pezzi venduti (vs 41% nel 2020), tornando il principale canale. I volumi totali pezzi scendono leggermente (5,5 milioni, –5,6%) ma il valore medio cresce trainato dalle fasce premium.
2023: Assestamento e Leggero Calo (-5%)
Fatturato a €1,92 Mld (–5% vs 2022), segno di tenuta in un contesto economico incerto. La domanda si concentra su meno pezzi (5,3 milioni di unità tradizionali, –3,8%) ma di maggior valore unitario (prezzo medio €244, leggero calo vs €247 del 2022). Continua la contrazione dell’e-commerce: quota online al 34,2% dei volumi (minimo dal 2019), mentre il canale fisico risale al 66%. Esplodono gli smartwatch: 2,6 milioni venduti (+300k sul 2022), ormai oltre il 25% degli italiani ne possiede uno.
2024: Stabilità e Consolidamento
Valore complessivo intorno a €1,89 Mld (in lieve calo di –1% su base annua). Il mercato mostra stabilità nonostante l’economia incerta. Dopo tre anni di flessione, le vendite online tornano lievemente a crescere (35,4% volumi, 25,6% valore), pur restando sotto i picchi 2020. Le orologerie fisiche conservano il primato a valore (56% del mercato). Importante, emerge un consolidamento: circa 8% dei segnatempo tradizionali acquistati è usato (mercato “secondo polso” stabile vs 2023) – segnale che l’usato ha ormai un suo spazio costante. Le condizioni di mercato sono di “attesa” ma c’è fiducia tra gli operatori in una possibile ripresa quando il contesto migliorerà.
Come si evince, dopo la forte contrazione del 2020 e il rimbalzo del 2021-2022, il mercato italiano dell’orologeria si è sostanzialmente assestato poco sotto i livelli pre-pandemia (nel 2024 siamo a ~–10% in valore rispetto al 2019). Il volume di pezzi venduti è leggermente inferiore a qualche anno fa, ma il mix di prodotto si è spostato verso fasce più alte, sostenendo il valore: nel 2022, ad esempio, i pezzi venduti calarono del 5,6% ma il fatturato crebbe del 9%. Il commento di Assorologi (l’associazione di settore) a fine 2024 sottolinea la “notevole resilienza” del mercato, che mantiene il suo fascino per il consumatore italiano nonostante inflazione e incertezze geopolitiche. [assorologi.it][assorologi.it]
Va anche notato l’aumento del peso degli smartwatch, che rappresentano ormai circa 2,4 milioni di unità vendute l’anno in Italia (su ~5,3 milioni di orologi tradizionali). Pur essendo spesso considerati un comparto a sé, gli smartwatch competono indirettamente per il “polso” dei consumatori e spiegano in parte la stabilità dei volumi complessivi nonostante la minore propensione all’acquisto di orologi tradizionali tra i più giovani. Di contro, gli orologi meccanici/quarzo tradizionali tendono sempre più verso la fascia lusso o accessorio di stile, consolidando la loro nicchia con un pubblico appassionato. [orologi.it], [ilsole24ore.com]
Vendite di Orologi Nuovi: Dati di Sintesi e Canali
Concentrandoci sul mercato degli orologi nuovi (cioè acquistati presso rivenditori autorizzati, escludendo l’usato), i dati indicano in Italia un volume stabile ma in leggera flessione e un valore in tenuta grazie al mix. Nel 2024 i consumatori italiani hanno acquistato circa 5,3 milioni di orologi tradizionali nuovi (presso qualsiasi canale), un numero quasi invariato rispetto all’anno prima (–0,7%) e inferiore del 3-4% rispetto al 2019. La spesa corrispondente è stata di €1,28 miliardi per i soli orologi tradizionali, cui si aggiungono circa €0,61 miliardi stimati in smartwatch (2,4 milioni × prezzo medio indicativo) per arrivare ai ~1,89 Mld totali. Il prezzo medio di un orologio tradizionale acquistato è attorno ai €240 (in leggero calo: era €247 nel 2022), cifra che nasconde però una polarizzazione tra prodotti fashion/economici da poche decine di euro e orologi di lusso da qualche migliaio (o decine di migliaia) di euro. La tenuta del valore totale, a fronte di una contrazione delle quantità negli ultimi anni, suggerisce che la fascia premium-luxury pesa sempre di più: meno pezzi ma più costosi. Ad esempio, nel 2022 le vendite in punti vendita tradizionali sono scese del –5,8% in volume ma cresciute del +6,5% in valore, segno di un trade-up del cliente medio. [assorologi.it][ilsole24ore.com][assorologi.it]
Preferenze e comportamento del consumatore: i driver principali d’acquisto di un orologio nuovo rimangono il design/modello (indicata come primo criterio dal 32-34% degli acquirenti) e la marca (27-31%), mentre il prezzo è terzo fattore (24-26%). Questo indica che il consumatore italiano attribuisce grande importanza all’estetica e allo stile del segnatempo, e leggermente meno al prestigio del marchio rispetto al passato (nel 2023 l’importanza del brand è calata di 4 punti percentuali rispetto al 2022). Il periodo natalizio resta cruciale: circa il 25% degli acquisti annuali di orologi avviene a dicembre, con Natale prima occasione regalo (29%) seguita da compleanni e anniversari. Curiosamente, eventi promozionali come il Black Friday hanno impatto irrilevante su questo settore, a differenza di altri comparti: l’acquisto dell’orologio tende a essere pianificato e legato a ricorrenze personali o festività, più che a sconti lampo. [assorologi.it], [assorologi.it][orologi.it][assorologi.it]
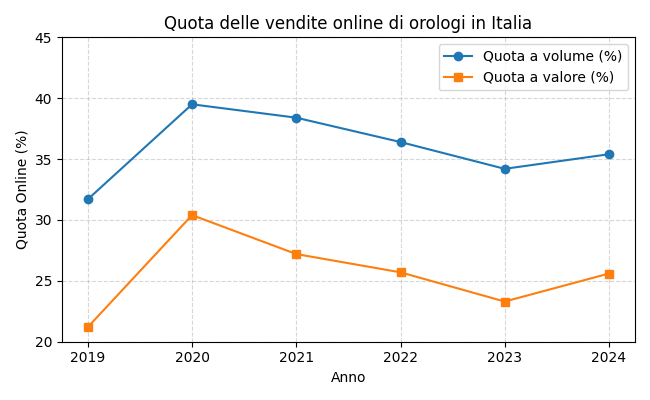
Canali di vendita: uno dei cambiamenti più significativi nell’ultimo decennio riguarda dove gli italiani comprano orologi. Il canale online (siti di e-commerce, marketplace, aste online) ha conosciuto un boom durante la pandemia, passando da circa 32% delle vendite a volume nel 2019 a quasi 40% nel 2020. Negli anni successivi è leggermente arretrato, stabilizzandosi intorno al 34-36% delle quantità e ~25% del valore nel triennio 2021-2024. Il grafico seguente illustra l’andamento: [it.fashion…etwork.com][assorologi.it], [orologi.it]
Quota percentuale delle vendite online sul totale orologi venduti in Italia (2019–2024), in termini di unità (linea blu) e di valore monetario (linea arancione). Fonte: GfK/Assorologi.[it.fashion…etwork.com], [assorologi.it], [ilsole24ore.com], [orologi.it]
Come si vede, l’e-commerce rappresenta oggi oltre 1/3 dei volumi di vendita di orologi in Italia (era ~1/5 appena pochi anni fa). In termini di fatturato la quota online è minore (~1/4 nel 2024) perché i canali tradizionali (gioiellerie, boutique monomarca) intercettano in media gli acquisti di orologi più costosi, mentre online si vende di più l’orologeria di fascia media e bassa. Dopo il picco del 2020 (quando negozi e viaggi erano bloccati), il canale online aveva perso terreno per tre anni consecutivi, segno di un ritorno dei clienti in negozio: nel 2022 la quota e-commerce è scesa a 36,4% vol. dal 39,5% del 2020, e le orologerie tradizionali sono tornate il primo canale (47% volumi, 63% valore nel 2022). Nel 2023 l’e-commerce ha toccato il minimo recente (34,2% vol., 23,3% valore), ma nel 2024 ha mostrato una leggera ripresa (35,4% vol., 25,6% valore) pur restando sotto ai livelli record del 2020. Assorologi commenta che il 2022 ha visto un “rafforzamento del canale fisico, con inversione della crescita dell’online ‘drogata’ dagli anni pandemici”. In altre parole: il web si è stabilizzato come componente strutturale del mercato, ma non ha soppiantato l’esperienza in boutique. Anzi, la consulenza personalizzata e la fiducia offerte dai rivenditori tradizionali restano determinanti, specialmente per l’acquisto di orologi costosi o tecnici. [assorologi.it][ilsole24ore.com][orologi.it][assorologi.it], [assorologi.it]
Nel dettaglio, per gli orologi nuovi di alta gamma la rete di circa 2500 gioiellerie e orologiai italiani rimane il riferimento principale – nel 2024 esse generano ancora il 56% del fatturato del settore. Il canale online per i nuovi orologi è costituito sia dagli store ufficiali dei brand e grandi rivenditori, sia dalle piattaforme generaliste (Amazon detiene un ruolo preminente nella vendita di dispositivi come smartwatch e modelli moda di largo consumo). Da notare che nel 2024 Amazon da sola ha pesato per il 37% delle vendite di smartwatch in Italia, mentre per gli orologi tradizionali di lusso i siti dei marchi o di rivenditori autorizzati offrono soprattutto un supporto informativo o servizio click-and-collect, ma raramente realizzano volumi paragonabili al canale fisico. [orologi.it]
Distribuzione Omnicanale: Molti rivenditori hanno adottato modelli ibridi, ad esempio offrendo la prenotazione online con ritiro in negozio, oppure mostrando l’inventario su piattaforme come Chrono24 (di cui parleremo poi) pur finalizzando la vendita in sede. Questo fenomeno è più rilevante nel mercato dell’usato, dove la componente digitale è stata fin dall’inizio fondamentale (si pensi ai forum di appassionati, a eBay o a Chrono24 stesso). Nel mercato del nuovo, invece, alcuni brand di lusso hanno limitato l’e-commerce per mantenere l’esclusività dell’esperienza in boutique; ciò non ha impedito tuttavia a segmenti come gli smartwatch o i modelli fashion-entry level di spostarsi pesantemente sull’online e sulla GDO elettronica (oltre il 60% degli smartwatch in Italia si vende tra Amazon e negozi di elettronica). [orologi.it], [assorologi.it]
Geografia della domanda: La composizione delle vendite di orologi nuovi in Italia risente anche dei flussi turistici. Città come Milano, Roma, Venezia e Firenze tradizionalmente registravano acquisti significativi da parte di visitatori stranieri (in particolare asiatici e russi) su modelli di alta orologeria svizzera. Nel biennio 2020-21 questa componente è venuta meno quasi del tutto, e il mercato interno è divenuto l’unico traino. Con il ritorno (parziale) dei turisti nel 2022-23, alcuni negozi di lusso hanno rivisto crescere le vendite, contribuendo al mix di fascia alta. Tuttavia, l’export retail (acquisti di non residenti) non è ancora ai livelli pre-Covid, sia per via di restrizioni perdurate in Asia fino al 2022, sia perché l’Europa ha perso appeal fiscale dopo l’abolizione del tax-free shopping per i turisti UK post-Brexit. Ciò significa che il mercato italiano è oggi più “domestico” e riflette maggiormente i gusti e l’economia dei consumatori italiani stessi. [it.fashion…etwork.com]
In sintesi, il comparto degli orologi nuovi in Italia si mostra maturo e resiliente: pur senza crescite esplosive, mantiene una solida base di appassionati e acquirenti occasionali (regali) che assicurano ~5 milioni di pezzi venduti all’anno. Questo crea il contesto entro cui si sviluppa sempre di più il mercato parallelo dell’usato, alimentato sia da coloro che permutano o vendono i propri segnatempo, sia da nuovi acquirenti che cercano affari o pezzi da collezione fuori produzione. Nella prossima sezione approfondiremo proprio il mercato second-hand e vintage, vero focus di interesse per molte aziende e investitori negli ultimi tempi.
Il Mercato degli Orologi Usati e Vintage in Italia
Il segmento degli orologi di seconda mano (pre-owned) e d’epoca (vintage) rappresenta la parte più dinamica e in evoluzione dell’orologeria. A livello globale, la compravendita di orologi usati è passata da essere un’attività di nicchia (spesso confinata a fiere, collezionisti e pochi rivenditori specializzati) a un business da decine di miliardi: stime BCG e McKinsey indicano un valore di circa $18 miliardi nel 2019, cresciuto a $22 miliardi nel 2021 (pari a quasi 1/3 del totale mercato orologi di lusso), con proiezioni di $29-32 mld entro il 2025. In altri termini, l’usato sta crescendo 3-4 volte più velocemente delle vendite di orologi nuovi e attrae investimenti importanti: i grandi gruppi del lusso hanno fiutato l’opportunità – ad esempio Richemont ha acquisito Watchfinder nel 2018, Kering è entrata in Vestiaire Collective (abbigliamento e accessori usati) – contribuendo a fare dell’usato lusso un mercato da 40 miliardi di euro complessivi (orologi + moda di seconda mano). [prestigewo…ide.luxury][panorama.it]
Dimensione e peso in Italia: In Italia, come visto, l’usato rappresenta circa l’8% dei pezzi acquistati annualmente dai consumatori (dato 2024, stabile vs 2023). In termini di valore, questa quota potrebbe essere più bassa (dato che molti orologi usati scambiati sono modelli economici) oppure leggermente più alta (se includiamo pezzi da collezione di grande valore); non abbiamo una stima ufficiale a valore, poiché i sondaggi GfK/Assorologi si focalizzano sul numero di atti di acquisto. È ragionevole ipotizzare che l’usato valga 5-10% circa del mercato italiano in euro. Ciò indica un segmento di qualche centinaio di milioni di euro l’anno in Italia (nell’ordine di €150–200M, ipotizzando 8% di 1,89 Mld), ancora piccolo rispetto ad altri Paesi e alle potenzialità. Tuttavia, questo numero non cattura l’interesse latente e il fermento che si osserva: ad esempio, una recente indagine condotta su 26.000 possessori di orologi di lusso rivela che il 37% dei collezionisti italiani possiede almeno un orologio di valore che non indossa più, per un valore totale stimato di oltre €2,25 miliardi “addormentati” nei cassetti. Si tratta di uno stock potenziale enorme che potrebbe affluire sul mercato dell’usato nei prossimi anni, man mano che i proprietari prenderanno consapevolezza del valore dei propri segnatempo (il 27% dichiara di non conoscere il valore corrente dei propri orologi). Questo dato suggerisce ampi margini di crescita per il mercato secondario in Italia, qualora anche solo una parte di questi pezzi venisse immessa in vendita, incontrando una domanda che – come vedremo – è in forte aumento soprattutto tra i più giovani. [orologi.it][panorama.it]
Trend di crescita e ciclo recente: Negli ultimi 5 anni il mercato second-hand ha vissuto un vero e proprio boom a livello globale, seguito di recente da una fase di correzione dei prezzi. Secondo il report Chrono24 – ChronoPulse (indice basato su transazioni reali del marketplace leader), i prezzi medi degli orologi di lusso usati a inizio 2025 erano in calo di circa -3% rispetto a inizio 2024. Questo aggiustamento continua la discesa dal picco del boom post-pandemico: complessivamente l’indice ChronoPulse ha perso quasi -24% dal massimo storico toccato nella primavera 2022. In quell’epoca, complice liquidità elevata e mania speculativa, alcuni modelli iconici erano schizzati a valutazioni record. Ad esempio, un Rolex Daytona in acciaio nuovo (prezzo listino ~€13-14k) veniva scambiato sul secondario a oltre $30-35k. Con la normalizzazione economica e l’aumento dei tassi, questa bolla si è in parte sgonfiata: orologi prima introvabili sono divenuti più disponibili, e i prezzi di molti modelli sono scesi da quei picchi. Tuttavia, nel medio termine la crescita resta positiva: dal 2019 a fine 2024 il mercato secondario globale ha comunque registrato un +22,85% cumulato in valore. In altre parole, il dip recente è un riequilibrio dopo una corsa eccezionale, ma non ha cancellato i valori costruiti nel tempo. [montenapodaily.com][prestigewo…ide.luxury]
A conferma, si osservano andamenti differenziati per marca: alcuni prestigiosi marchi negli ultimi anni hanno visto aumenti sostenuti delle quotazioni medie usate, altri una flessione. Ad esempio, sul quinquennio 2019–2024 Audemars Piguet ha registrato il maggior aumento medio (+64,8%), seguita da Vacheron Constantin (+52,3%) e Cartier (+39,1%). Anche Patek Philippe (+33,6%) e Omega (+27,8%) hanno performato molto bene. Al contrario, marchi come Panerai hanno perso valore medio (–16,9%) nello stesso periodo. Persino il dominatore di sempre, Rolex, dopo anni di rialzi ha conosciuto una lieve flessione (-2,9% nel primo trimestre 2025). Questo trend ha portato Rolex a ridurre il proprio peso relativo sul totale delle transazioni di usato: si stima che la quota di Rolex sul mercato secondario sia scesa da ~44% nel 2022 al 34% nel 2024. Pur restando il singolo brand più scambiato, Rolex non è più “metà del mercato” come durante il picco. Parallelamente, altri brand hanno guadagnato spazio: Cartier ad esempio ha raddoppiato la propria quota dal 2,5% al 5,2% delle transazioni usato nel giro di 4 anni, grazie anche al successo tra i giovani di modelli come il Tank e il Santos. Questi dati indicano una diversificazione delle preferenze: il collezionismo sta andando oltre i soliti Rolex sportivi, abbracciando marchi e stili alternativi. [montenapodaily.com]
Cosa cercano oggi i compratori di orologi usati? Le tendenze attuali vedono da un lato permanere l’interesse per i grandi classici sportivi (Rolex Submariner, Patek Nautilus, Audemars Piguet Royal Oak etc., che restano molto richiesti), dall’altro emergere nuovi filoni di gusto. Si parla di “quiet luxury”: orologi eleganti, meno ostentati, magari vintage in oro con cinturino in pelle, stanno tornando in auge tra intenditori. Ad esempio, modelli come il Cartier Tank o il Jaeger-LeCoultre Reverso sono di nuovo popolari. Anche orologi complicati e da collezione di marchi indipendenti (es. F.P. Journe) stanno vivendo una grande attenzione: alle aste un FP Journe in media spunta prezzi del 72% superiori alle stime iniziali, il che lo rende il marchio con i risultati più sorprendenti in termini di valore raggiunto rispetto alle aspettative. In generale, le aste di orologi da collezione hanno avuto un boom: nel 2021-2022 il valore battuto dalle principali case d’asta internazionali è cresciuto di ~+37% YoY, sfiorando il miliardo di euro annuo. Tre case (Phillips in associazione con Bacs & Russo, Christie’s e Sotheby’s) dominano circa il 70% di questo mercato, con venduto annuo attorno a €600 milioni. In asta spesso i pezzi vintage rarissimi raggiungono cifre multiplo rispetto ai modelli moderni: ad esempio, un Rolex Daytona d’epoca può valere in media 4 volte il prezzo di un Daytona contemporaneo. Ciò attrae investitori e collezionisti da tutto il mondo, inclusa un’élite di italiani ben disposti a competere per aggiudicarsi referenze da record (come i Patek Philippe complicati vintage, uno dei segmenti più ambiti e dominati da Patek nei risultati d’asta). [montenapodaily.com][horbiter.com]
Profilo dei clienti e motivazioni: Storicamente il mercato dell’usato era frequentato soprattutto da collezionisti esperti o da chi voleva “fare l’affare”. Oggi il pubblico si è allargato enormemente. Molti acquirenti giovani scelgono l’usato come via di ingresso nell’orologeria di lusso: per la Generazione Z comprare un orologio pre-owned può significare risparmiare (rendendo accessibile un marchio altrimenti fuori portata) ma anche fare una scelta sostenibile (riutilizzo di beni durevoli) e personale. Una ricerca Chrono24/YouGov ha rilevato che tra i giovani acquirenti al primo orologio di lusso, già uno su quattro considera direttamente il mercato dell’usato per l’acquisto. Inoltre, il peso dei Gen Z tra chi compra orologi importanti è in aumento: ad esempio su Chrono24 la quota di acquisti di Cartier da parte degli under-25 è passata dall’1,7% a 6,8% in circa 7 anni. Questo ricambio generazionale porta energie nuove ma anche diversa sensibilità: i giovani sono più propensi a comprare online, confrontare i prezzi globalmente, e meno legati al concetto di “nuovo di fabbrica”. Per loro un orologio può essere un investment piece ma anche un oggetto da godere senza troppi timori reverenziali. [montenapodaily.com]
Parallelamente, molti appassionati maturi sono diventati venditori o scambiatori nel secondario: chi possiede una collezione spesso ruota alcuni pezzi per finanziarne di nuovi. Il sondaggio Watchfinder citato prima mostrava appunto che oltre un terzo dei collezionisti ha orologi inutilizzati che potenzialmente metterebbe sul mercato. C’è quindi una convergenza: nuovi compratori che incontrano venditori privati o dealer professionisti, facilitati dalle piattaforme digitali. [panorama.it]
Il ruolo del digitale: Internet è stato l’abilitatore chiave della crescita dell’usato orologi. Forum specializzati, social media (gruppi Facebook, Instagram), e soprattutto marketplace dedicati hanno creato un’infrastruttura di fiducia e trasparenza che prima non esisteva. Piattaforme come Chrono24, Watchfinder, WatchBox, Chronext (di cui si parlerà più avanti) hanno democratizzato l’accesso al mercato secondario, rendendo disponibili decine di migliaia di orologi a portata di click. Un collezionista di Roma oggi può acquistare con facilità da un venditore di New York o Hong Kong, usufruendo di servizi di escrow e garanzie. Secondo BCG, entro il 2026 circa il 60% delle compravendite di orologi usati avverrà tramite canali online strutturati – un ribaltamento rispetto al passato dominato da transazioni private one-to-one. Questa evoluzione ha portato maggior liquidità e informazione al mercato: oggi è facile conoscere il “prezzo giusto” di un modello consultando i listini online (il cosiddetto street price). Inoltre, i tool di valutazione (come lo strumento di stima su Chrono24) permettono a chiunque di capire quanto vale il proprio orologio, riducendo l’asimmetria informativa di cui si avvantaggiavano solo i professionisti. [prestigewo…ide.luxury]
Iniziative dei brand e dei retailer: Inizialmente percepito con sospetto dai marchi (preoccupati che l’usato potesse cannibalizzare il nuovo o creare distorsioni di prezzo), il mercato secondario è oggi sempre più integrato nell’ecosistema ufficiale. Un evento spartiacque è stato l’annuncio, nel dicembre 2022, del programma Rolex Certified Pre-Owned: la maison leader di mercato ha iniziato a offrire, tramite rivenditori autorizzati selezionati, orologi usati garantiti e certificati Rolex (con tanto di nuovo certificato e sigillo). Questa mossa ha rappresentato una sorta di “sdoganamento” dell’usato di lusso. I risultati sono stati immediati: nel primo trimestre 2025, le vendite di orologi Rolex CPO hanno raggiunto i $100 milioni a livello globale, segnale che c’è domanda per orologi usati certificati dalla casa madre (anche se a un premium di prezzo rispetto al “grey market”). Sulla scia di Rolex, anche altri marchi stanno esplorando l’usato: ad esempio Audemars Piguet e Richard Mille hanno avviato programmi interni di seconda mano (acquistando e rivendendo pezzi dei propri clienti, soprattutto tramite le proprie boutique o AP House). Vacheron Constantin offre da qualche anno selezionati esemplari d’epoca con certificazione ufficiale (Les Collectionneurs). Breitling ha lanciato una piattaforma online di usato certificato (Breitling Select). Queste iniziative riflettono la consapevolezza che “il fenomeno è inarrestabile” e tanto vale per i brand esserne parte attiva, controllando l’esperienza cliente e catturando valore anche nel secondo ciclo di vita del prodotto. [prestigewo…ide.luxury]
Anche i retailer tradizionali italiani si sono adeguati: diverse importanti gioiellerie hanno iniziato a trattare orologi usati o a offrire servizi di permuta. Ad esempio, catene come Rocca 1794 (del gruppo Damiani) e boutique storiche come Pisa Orologeria a Milano da qualche anno dispongono di una selezione di orologi “di secondo polso” certificati in vendita accanto al nuovo, oppure organizzano eventi e aste in collaborazione con case d’asta per i propri clienti top. Lo scopo è sia rispondere alla domanda (il cliente che entra chiedendo un Rolex usato, ad esempio) sia fidelizzare: raccogliere l’usato in permuta consente al negoziante di vendere un nuovo orologio al cliente che altrimenti dovrebbe prima liquidare il vecchio. In più, il rivenditore può rivendere a sua volta l’usato guadagnandoci. Si sta dunque creando un ciclo virtuoso: i negozi offrono usato garantito, i clienti iniziano a fidarsi e a portare i propri orologi, e questo alimenta il volume di scambi.
Rischi e considerazioni: Non è tutt’oro quel che luccica. Chi opera nel settore second-hand segnala anche alcune criticità da tenere presenti: la liquidità ad esempio non è uniforme – non tutti gli orologi si rivendono facilmente, solo i modelli più popolari garantiscono realizzi veloci, mentre pezzi di nicchia possono restare invenduti a lungo. I costi di manutenzione e restauro incidono: un orologio meccanico richiede revisioni periodiche costose che, in caso di rivendita, riducono il margine del profitto (soprattutto per chi fa trading rapido). Il rischio di contraffazioni e truffe è diminuito grazie alle piattaforme e ai programmi di autenticazione, ma non scomparso – per questo sempre più acquirenti si rivolgono a venditori professionali o richiedono certificati di autenticità. Infine, essendo un mercato legato al clima economico, un peggioramento di quest’ultimo (es. recessione, calo fiducia) può temporaneamente ridurre domanda e valori. Ad esempio, l’aumento dei tassi d’interesse nel 2022-23 ha reso meno appetibile tenere grosse somme investite in orologi rispetto ad altri asset, contribuendo al raffreddamento dei prezzi. Tuttavia, nel lungo periodo molti orologi di lusso si sono dimostrati beni con tenuta di valore eccellente – secondo un’analisi citata da BCG, i segnatempo di alta gamma hanno reso ~7% annuo nell’ultimo decennio come categoria, superando l’andamento di asset da collezione come arte, vino pregiato e borse Hermès. L’orologio, pur non essendo un investimento tradizionale, è percepito da molti come un bene rifugio divertente da possedere, che può sempre essere rivenduto all’occorrenza (magari perdendoci qualcosa, ma godendoselo nel frattempo). [montenapodaily.com][prestigewo…ide.luxury]
In conclusione, il mercato italiano degli orologi usati e vintage, seppur ancora emergente rispetto ad altri Paesi, è in fermento e mostra segnali di strutturazione e crescita sostenibile. Il 2022-2023 ha visto una scrematura della componente puramente speculativa, ma le fondamenta restano solide: un patrimonio di orologi accumulato (spesso in mani di collezionisti che iniziano a monetizzare), nuove generazioni di acquirenti interessate e competenti, e un ecosistema di piattaforme e operatori professionali che rendono sempre più facile e sicuro scambiare orologi di valore. Questo getta le basi per un’ulteriore espansione del segmento nei prossimi anni, avvicinandolo gradualmente ai numeri del nuovo.
Principali Attori del Mercato Secondario in Italia
Il panorama dei canali e operatori attraverso cui si comprano/vendono orologi usati in Italia è variegato. Possiamo distinguere alcune categorie:
- Piattaforme online specializzate (marketplace peer-to-peer o rivenditori pure-player): es. Chrono24, Watchfinder, Chronext, WatchBox.
- Marketplace generalisti e annunci**:** eBay, Subito.it, Facebook Marketplace, etc., dove l’orologio è una delle categorie trattate.
- Case d’asta (internazionali e locali): Sotheby’s, Christie’s, Phillips, ma anche case italiane come Cambi, Finarte o Pandolfini che organizzano aste di orologi.
- Rivenditori e negozi fisici: gioiellerie, orologiai e commercianti indipendenti che acquistano/vendono usato (spesso con vetrine online proprie o su Chrono24).
- Forum e community di appassionati: luoghi di scambio tra privati (in calo di centralità, ma esistenti).
Di seguito presentiamo una tabella comparativa dei principali attori/piattaforme rilevanti per il mercato second-hand in Italia, con alcune metriche chiave, posizionamento e target di clientela:
Principali canali per orologi usati in Italia – Confronto
| Nome / Tipo | Scala / Volume | Posizionamento e Offerta | Target Clienti | Canali di vendita |
|---|---|---|---|---|
| Chrono24 Marketplace globale P2P | ~560k orologi listati globalmente; ~3k dealer e 60k privati attivi. Transato annuo stimato >€2 Mld (globale). | Piattaforma leader mondiale per compra-vendita di orologi di lusso. Annunci da professionisti e privati, con servizio escrow di pagamento e garanzia di rimborso. Ampiezza senza pari di scelta, dai modelli entry-level ai pezzi da collezione da €100k+. | Appassionati e collezionisti di tutti i livelli, alla ricerca del miglior prezzo o di modelli specifici anche dall’estero. Utenti digitali disinvolti, disposti a gestire la transazione online. | Online al 100% (sito web e app). Offre valutazioni, cronologia prezzi e analytics (Chrono24 Pulse). Nessun negozio fisico (solo hub logistici); esperienza d’acquisto interamente digitale. |
| Watchfinder & Co. Rivenditore specializzato (Richemont) | Migliaia di orologi in stock (70+ marchi) [askanews.it]. Showroom in 8 città globali tra cui Milano. | Dealer numero uno nel segmento CPO (Certified Pre-Owned): orologi usati di alta gamma, controllati, revisionati e coperti da garanzia 24 mesi [askanews.it]. Appartenente al gruppo Richemont, offre standard qualitativi elevati e una selezione molto curata (dai bestseller recenti ai vintage rari). Permuta l’usato dei clienti. | Clientela esigente che cerca un usato “come nuovo” con garanzie ufficiali. Collezionisti attenti alle condizioni e acquirenti luxury che privilegiano sicurezza e servizio (anche post-vendita) rispetto al prezzo più basso. | Approccio omnicanale: piattaforma e-commerce per sfogliare e acquistare, affiancata da showroom fisici (in Italia a Milano) dove vedere di persona gli orologi e concludere l’acquisto. Consulenza personalizzata su appuntamento. |
| eBay Marketplace generalista | Oltre 50 mila inserzioni di orologi su eBay Italia (nuovo+usato). Volume transato in orologi a livello globale stimato in vari miliardi $. | Mercato online generalista con sezione Orologi molto ampia (dall’usato low-cost ai Rolex). Ha implementato servizio “Authenticity Guarantee” su alcune piazze (USA, UK) per verificare orologi >$2000 tramite esperti prima della consegna. Meno focalizzato di Chrono24, ma grande bacino di utenti e varietà. | Pubblico eterogeneo: dal neofita che vende/compra modelli economici, al collezionista esperto in cerca di pezzi particolari. Molto usato per fascia medio-bassa e vintage abbordabile, oppure per aste di modelli comuni. Richiede attenzione e competenza all’utente (prima dell’introduzione della garanzia, rischio contraffazioni percepito). | Piattaforma online (annunci fissi e aste al ribasso). Niente sedi fisiche; interplay con app mobile. L’esperienza è self-service: eBay mette in contatto venditore e acquirente, intervenendo solo con servizi aggiuntivi (es. autenticazione in certi Paesi) e sistemi di rating feedback. |
| Case d’asta internazionali (Christie’s, Sotheby’s, Phillips etc.) | ~€0,9–1,0 Mld il valore globale annuo di orologi battuti in asta [horbiter.com]. Le prime 3 case coprono ~70% (≃€600M) [horbiter.com]. In Italia, aste di settore occasionali (es. Bolaffi 2021: €1,6M; Pandolfini 2023: ~€1M). | Vendita all’incanto di orologi di alta gamma, spesso pezzi vintage, edizioni limitate o orologi provenienti da importanti collezioni. Offrono competenza, provenienza tracciata e platea internazionale di acquirenti. Le case top (Phillips, Christie’s, Sotheby’s) organizzano aste a Ginevra, Hong Kong, New York, talvolta includendo lotti di clienti italiani. | Collezionisti facoltosi, investitori e dealer professionisti. Target upper-end: cercano pezzi rarissimi o dall’alto valore da investimento. Per partecipare serve capitale e conoscenza; il format d’asta attrae chi è disposto a competere per aggiudicarsi “il meglio”. | Canale fisico+online: le aste si tengono in sale prestigiose con battitore, ma con possibilità di offerte telefoniche e via internet in tempo reale. Cataloghi pubblicati online in anticipo. Alcune case hanno rappresentanti o uffici in Italia (es. Christie’s a Milano) dove raccolgono beni e organizzano preview, ma le vendite effettive avvengono nelle sedi globali. |
| Rivenditori tradizionali Gioiellerie e Dealer Vintage | Dati frammentati – tipicamente ogni negozio tratta decine di pezzi usati l’anno. Presenza capillare di piccole realtà locali. Alcune boutique top (es. Pisa Orologeria) movimentano stock usato significativo (diverse centinaia di pezzi catalogati sul proprio sito). | Offerta di orologi usati selezionati con approccio artigianale: spesso modelli di un certo valore (specie Rolex e altri marchi liquidi), revisionati dall’orologiaio di fiducia e venduti con garanzia del negoziante. Posizionamento basato su fiducia personale: relazioni dirette, storicità e reputazione locale. Spesso disponibili a ritiro in permuta. | Clientela locale e fidelizzata, spesso la stessa che acquista anche il nuovo in negozio. Collezionisti che preferiscono vedere e toccare l’orologio e avere un interlocutore fisico. Target anche di clientela benestante non digitalizzata che si affida al gioielliere di fiducia per cercare pezzi da collezione. | Canale prevalentemente fisico (in-store). Molti però espongono l’usato tramite siti web propri o piattaforme come Chrono24 per ampliare la visibilità. La vendita finale spesso avviene in negozio (o con contatto diretto telefonico/email e spedizione assicurata). In certi casi organizzano eventi, fiere o aste locali coinvolgendo la community di appassionati. |
Note:Nella tabella sopra non abbiamo incluso alcuni nomi internazionali (es. WatchBox, Chronext, Chronoexpert) che operano sul mercato italiano principalmente via web, similmente a Watchfinder, ma con minore presenza diretta. Allo stesso modo, esistono decine di piccoli rivenditori specializzati (sia offline sia online su Instagram, forum, ecc.) che insieme movimentano una porzione non trascurabile del mercato secondario, fino a collezionisti-dealer indipendenti noti negli ambienti degli appassionati. È un tessuto polverizzato ma importante, basato su reputazione personale e passaparola.
Vale la pena sottolineare come la linea di separazione tra categorie si stia sfumando: ad esempio Chrono24 ospita molti negozi professionali (che lo usano come vetrina aggiuntiva); eBay sta diventando più specialista introducendo l’autenticazione per gli orologi costosi; le case d’asta vendono anche online a prezzo fisso tramite proprie piattaforme; i grandi brand di fatto entrano in concorrenza con i dealer indipendenti lanciando i loro programmi usato certificato. Tutti questi attori concorrono però a un obiettivo comune: facilitare la circolazione degli orologi di lusso sul mercato, aumentando liquidità e trasparenza.
Conclusioni e Prospettive
Dall’analisi svolta, emerge che il mercato dell’orologeria in Italia è vivace e articolato, con un segmento nuovo resiliente e un segmento usato/vintage in piena evoluzione. I dati quantitativi mostrano stabilità nei valori totali intorno a 1,9-2 miliardi di euro, segno che l’orologio mantiene il suo appeal nel tempo (anche di fronte alla concorrenza tecnologica degli smartwatch). Al contempo, la crescita del mercato secondario indica che gli orologi di pregio sono ormai visti sempre più come beni durevoli e scambiabili, non molto diversi da asset da collezione con un ciclo di vita che prosegue ben oltre il primo acquisto.
Per un’azienda che voglia orientarsi in questo settore o un investitore che valuta opportunità, ecco in sintesi alcuni punti chiave da considerare:
✅ Mercato di lusso stabile, con nicchie in crescita
L’orologeria tradizionale in Italia ha tenuto anche in contesti difficili, segno di una domanda sottostante costante. L’usato è ancora una nicchia (8% dei volumi) ma cresce in importanza e muove centinaia di milioni di €, con margini di sviluppo man mano che sempre più consumatori ne entreranno a far parte.
🌐 Digitalizzazione e trasparenza
Le piattaforme online hanno trasformato il modo di scambiare orologi, portando il mercato su scala globale e rendendo i prezzi più uniformi e noti. Un operatore non può prescindere dall’online: oltre 1/3 degli acquisti avviene via web ed è online che gli appassionati si informano e confrontano quotazioni.
👥 Cambia il pubblico: più giovani e attenti
Nuove generazioni di buyer (Gen Z, Millennials) si affacciano con logiche diverse: meno fedeltà al nuovo, più sensibilità al prezzo e alla sostenibilità, grande uso dei canali digital. Marchi prima considerati “classici” (es. Cartier) conoscono una nuova popolarità tra i giovani nel mercato usato. Questo allarga la base clienti ma richiede strategie marketing mirate.
🔄 Integrazione nuovo-usato
I confini tra mercato primario e secondario si assottigliano: brand e concessionari stanno entrando nell’usato (es. Rolex CPO), mentre i professionisti dell’usato cercano relazioni più ufficiali. In futuro, probabilmente chi acquista un orologio di alta gamma terrà conto fin da subito del suo valore residuo e delle opzioni di rivendita, un po’ come avviene per le auto di lusso.
In prospettiva, gli analisti prevedono una crescita moderata ma costante del mercato italiano degli orologi nei prossimi anni, con il segmento di fascia alta e l’usato a fare da traino. Molto dipenderà dal contesto macroeconomico (fiducia dei consumatori, redditi disponibili) e dall’andamento del turismo di lusso. Ma i segnali strutturali – diffusione di piattaforme, coinvolgimento diretto dei brand, passione sempre viva per l’orologeria meccanica – indicano che l’Italia rimarrà un mercato chiave sia per le vendite di orologi nuovi sia come hub di scambio per l’usato e il collezionismo a livello europeo.
Fonti Ufficiali e Studi di Riferimento: Le informazioni presentate provengono da fonti autorevoli del settore. In particolare: i rapporti annuali di Assorologi/GfK (per i dati di mercato italiani 2019-2024); articoli de Il Sole 24 Ore e Confcommercio; report di consulenza (McKinsey, BCG) citati in interviste di settore; approfondimenti da testate specializzate come Panorama, Montenapo Daily, Horbiter e contributi di operatori (PlusWatch blog, Watchfinder, Chrono24, etc.). Tutti i dati e le affermazioni sono supportati da riferimenti puntuali a queste fonti nelle note. Questo insieme di studi, ricerche e analisi fornisce una base solida per comprendere il mercato e per effettuare valutazioni strategiche e confronti. [orologi.it], [assorologi.it][ilsole24ore.com], [confcommercio.it][panorama.it][montenapodaily.com], [montenapodaily.com][horbiter.com], [horbiter.com][pluswatch.it]
